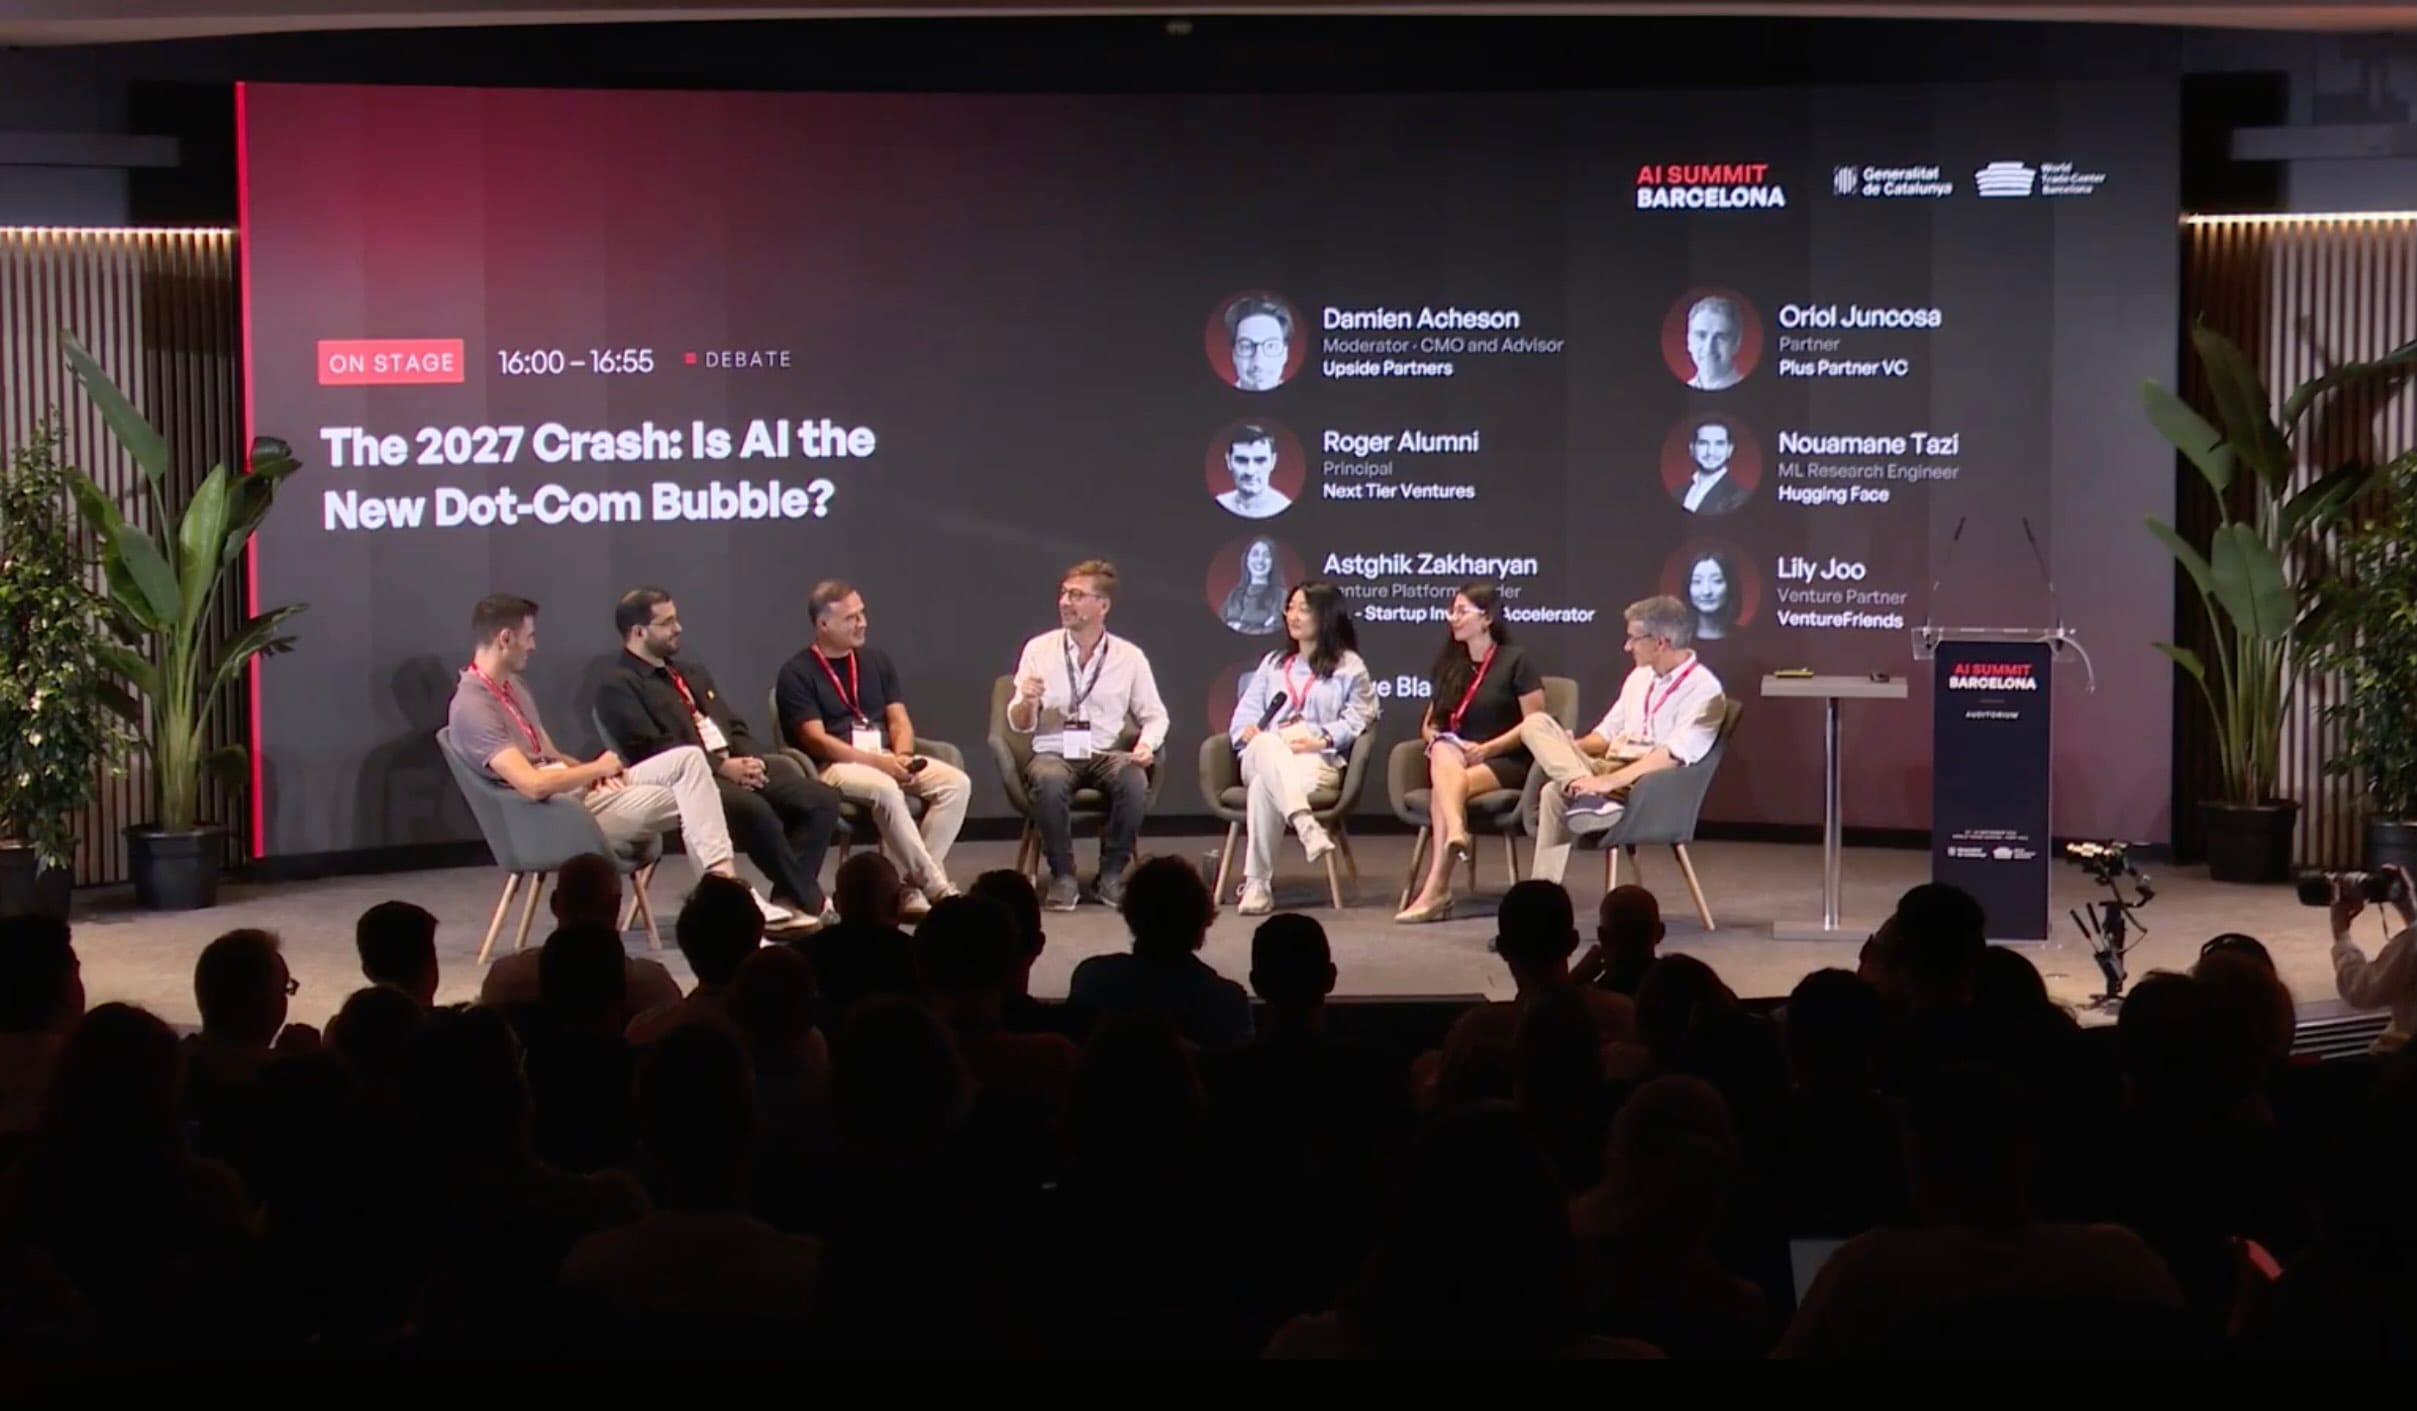
«Wie viele von Euch hätten 1999 gerne in Amazon investiert?» Mit dieser Frage an das Publikum eröffnete Oriol Juncosa seine Moderation in der Schlussdebatte des AI Summit Barcelona letzte Woche. Es gingen viele Hände hoch.
Seine Rechnung dazu: Wer damals eingestiegen wäre, hätte sein Geld bis heute etwa verachtundvierzigfacht. Die nachgeschobene Bemerkung sass aber besser als die Zahl. Ein grosser Teil derer, die gerade die Hand gehoben hätten, wäre längst vorher ausgestiegen. Die Debatte trug den Titel «The 2027 Crash: Is AI the New Dot-Com Bubble?» und sie führte an einen Punkt, der für Unternehmen ausserhalb des Risikokapitals mehr zählt als die Blasenfrage selbst.
Inhalt
Es war die letzte Session des Summits, besetzt fast ausschliesslich mit Investorinnen und Investoren. Das ist der wesentliche Unterschied zur Debatte über europäische KI-Souveränität zuvor, die wir an anderer Stelle aufgearbeitet haben. Dort sassen Forschung, Verwaltung und Industrie auf der Bühne und stritten über technologische Unabhängigkeit. Hier ging es um Geld, um Bewertungen und um die Frage, ob die Summen, die gerade in Rechenzentren fliessen, jemals zurückkommen.
Das Format war dasselbe: 3 Runden, Publikumsabstimmung per QR-Code, zugeteilte Rollen. Wer welche Position vertrat, war also nicht zwingend die eigene Meinung. Acheson löste das am Schluss auf, indem er alle bat, die Rolle abzulegen und persönlich zu antworten. Dieser letzte Teil war der aufschlussreichste.
Die Besetzung: 5 Investoren und ein Ingenieur
Die Besetzung bestand aus 5 Investorinnen und Investoren sowie einem Ingenieur.
- Jorge Blasco, Partner bei Lumo Labs, einem Impact-Fonds mit Schwerpunkt Gesundheit, nachhaltige Städte, Klima und Bildung. Serienunternehmer, unter anderem früh bei Vinted und Glovo investiert.
- Lily Joo, Venture Partner bei VentureFriends, Verwaltungsrätin bei Valeria HR und Edgee.ai. Nach eigenen Angaben Gründungsinvestorin bei mehreren Unternehmen mit Milliardenbewertung.
- Nouamane Tazi, ML Research Engineer bei Hugging Face, Hauptautor des Ultra-Scale Playbook. Der einzige Techniker auf dem Podium und der einzige, der auch in der Souveränitätsdebatte sass.
- Astghik Zakharyan, Europa-Verantwortliche beim Startup Investor Accelerator (SIA) in Barcelona. Hat nach eigenen Angaben über 700 Business Angels ausgebildet, die zusammen 225 Millionen Dollar investiert haben.
- Roger Almuni, Principal bei Next Tier Ventures, einem Fonds über 30 Millionen Euro mit Fokus auf KI-native Unternehmen.
- Oriol Juncosa, Gründungspartner von Plus Partners. Zuvor Mitgründer von ESC Venture Capital, früher CFO bei Carto und Investment Director bei Nauta Capital.
Zahlen Unternehmen weiter für KI, wenn die Hardwarekosten steigen?
Die erste These lautete, die Ausgaben der Unternehmen für KI würden mit dem Hardware-Capex Schritt halten. Capex steht für Capital Expenditures, also für Investitionen in langlebige Anlagen. Gemeint sind hier die Summen, die Cloud-Anbieter und Rechenzentrumsbetreiber in Grafikkarten, Server, Netzwerktechnik, Gebäude und Stromanschlüsse stecken, bevor überhaupt jemand ein Modell benutzt. Diese Ausgaben fallen im Voraus an und müssen über Jahre abgeschrieben werden. Die These fragte also, ob am anderen Ende genug Geld von zahlenden Unternehmen hereinkommt, um diesen Aufbau zu tragen. Jorge Blasco sollte sie stützen und tat es mit einem Argument aus der eigenen Praxis. Wo ein Agent in einer Organisation eingesetzt werde, liege die Wertschöpfung nicht beim Doppelten des Eingesetzten, sondern beim Zwanzigfachen. Als Beleg nannte er eine Beteiligung an einem Unternehmen, das eine agentische Schicht für die Verwaltungsprozesse von Spitälern baut, von der Patientenaufnahme bis zur Rückseite des Betriebs.
Sein 2. Punkt betraf die Denkweise. Menschen dächten linear, weil die Welt linear sei. Technologie entwickle sich aber nicht linear. Deshalb sei auch der Kapitalbedarf exponentiell zu denken. Dass ASML heute noch nicht die Maschinen liefere, die für die nächste GPU-Generation nötig seien, hielt er für eine Übergangserscheinung.
Lily Joo widersprach nicht beim Wert, sondern beim Preis. Sie halte die Wertschöpfung ebenfalls für hoch, auch im eigenen Portfolio. Ihr Einwand galt der Kommodifizierung, die auf mehreren Ebenen gleichzeitig einsetze. Einfachere Produkte liessen sich leichter bauen, entsprechend mehr Anbieter kämen in den Markt. Sobald Tausende Unternehmen mit ähnlicher Leistung dieselben Kunden ansprächen, beginne ein Preiskampf.
Ihre Formulierung des Kernproblems war die schärfste der Runde. Man investiere derzeit eine Billion in der Erwartung, ein Vielfaches davon zurückzubekommen. Ob diese Rechnung aufgehe, sei offen. Deshalb achte sie bei Investitionen vor allem auf Kapitaleffizienz, also darauf, dass ein Unternehmen auch dann noch trägt, wenn die Preise nachgeben.
Blasco hielt dagegen, dass sein Fonds nicht nur Rendite messe, sondern auch gesellschaftliche Wirkung. Wenn KI in der Medizin Leben rette, zahle sich die Investition auch dann aus, wenn die reine Dollarrechnung knapper ausfalle. Joo nannte das einen bedenkenswerten Blickwinkel, blieb bei der Ausgangsfrage aber skeptisch.
Das Publikum entschied deutlich gegen die These. Acheson fasste es so zusammen, dass die Ausgaben der Unternehmen nach Ansicht des Saals mit dem Infrastruktur-Capex nicht mithalten können und werden.
Fallen die Margen auf null, wenn Open Source aufschliesst?
Die 2. Runde war die inhaltlich dichteste. Nouamane Tazi sollte die These stützen, dass die Margen gegen null gehen, wenn sich Frontier- und Open Source Modelle angleichen. Er argumentierte aus der Technik. Was Unternehmen bezahlten, sei im Kern Intelligenz. Deren Preis je Token falle laufend. Der Rückstand offener Modelle auf geschlossene liege bei ungefähr 4 Monaten. Wer also nicht gerade eine mathematische Vermutung beweisen wolle, komme mit einem guten offenen Modell aus und zahle einen Bruchteil.
Astghik Zakharyan hielt mit 3 Einwänden dagegen, von denen der erste der stärkste war. Sie nannte ihn den Einwegspiegel. Wenn Open Source entwickelt, tun das Hunderte Entwicklerinnen und Entwickler öffentlich. Die Frontier-Labore können dieses Wissen sofort übernehmen. Was in deren eigenen Laboren geschieht, bleibt umgekehrt verschlossen. Der Rückstand verschwinde deshalb nicht, sondern wachse.
Der 2. Einwand galt dem Zeitargument: In 4 Monaten sei das Ziel wieder 4 Monate weiter, man hole also dauerhaft etwas ein, das gestern neu war. Der 3. betraf die Kosten. Offene Modelle seien nur im Download gratis. Danach brauche es ein Entwicklungsteam, eigenen Code, Absicherung und Hosting. Falle etwas aus, gebe es niemanden, der mithafte. Diese Posten stünden auf keinem Preisschild, aber am Jahresende in der Erfolgsrechnung.
Tazi hielt an 2 Punkten fest. Die Reproduzierbarkeit nehme zu, weil immer mehr Labore die Nachtrainingsverfahren beherrschten, die bisher den grossen Anbietern vorbehalten waren. Und Transparenz und Verfügbarkeit seien eigenständige Werte, die auch die Frontier-Anbieter nicht garantieren könnten, wenn Nachfrage und Hardware knapp würden. Zakharyan drehte auch das um: Gerade weil die Entwicklung riskanter werde, sei ein Anbieter attraktiv, der im Schadensfall Verantwortung übernimmt.
Acheson bescheinigte Zakharyan, sie habe die Stimmung im Saal gedreht. Für Schweizer Unternehmen ist diese Runde die praktisch ergiebigste der ganzen Stunde, weil sie die Frage «offen oder proprietär» von der Ideologie auf die Gesamtkosten zurückführt. Wie sich die Anbieterlandschaft hierzulande darstellt, haben wir im Vergleich der KI-Anbieter in der Schweiz aufgearbeitet.
Sind die KI-Bewertungen von realen Unit Economics gedeckt?
In der 3. Runde prallten 2 Rechenweisen aufeinander. Roger Almuni hielt einen Crash für ausgemacht, weil er in der menschlichen Psychologie angelegt sei. Strittig sei allein der Zeitpunkt. Seine konkreten Bedenken galten der Zirkularität: NVIDIA ist an OpenAI beteiligt, Microsoft ebenfalls. Ein Teil der Erlöse fliesst zu den Investoren zurück. Das mache es schwer zu beurteilen, ob der Markt diese Unternehmen richtig bewerte.
Sein 2. Einwand betraf die Qualität der Umsätze. NVIDIA habe ausgezeichnete Margen, ob das für OpenAI ebenso gelte, sei offen. Man könne viel Umsatz erzeugen und dabei Geld verlieren. Dass verbreitet mit SaaS-Multiplikatoren gerechnet werde, hielt er für eine Annahme, die noch niemand belegt habe.
Oriol Juncosa hielt dagegen und führte den Vergleich mit 1999 genau dort, wo er aus seiner Sicht nicht trägt. Damals sei Wachstum in Nutzerzahlen und Klicks gemessen worden. An die Börse gingen Unternehmen im Endkundengeschäft. Heute werde Wachstum in Umsatz gemessen, in echten Dollar. Das sei der entscheidende Unterschied.
Sein Hauptargument war eine Kennzahl. Rechne man die heutigen Bewertungen gegen das tatsächliche Umsatzwachstum, lägen die wachstumsbereinigten Multiplikatoren nicht nur unter 1999, sondern auch unter 2021 und 2022. Vor jeder Korrektur der vergangenen 30 Jahre habe man je Dollar Wachstum 2- bis 3-mal so viel bezahlt wie heute. Gemessen daran seien die Unternehmen derzeit vergleichsweise günstig.
Auch Juncosa erwartet Korrekturen. Er verortet die Ursache aber nicht bei den Anwendungen, sondern bei der Finanzierung der Rechenzentren und ihrer Verflechtung. Seine Einschränkung im selben Atemzug: Man solle nicht sein ganzes Vermögen in den Nasdaq legen.
Ohne Rolle: Was die Panelisten persönlich erwarten
Zum Schluss bat Acheson alle, die zugewiesene Rolle abzulegen. Erst hier wurde sichtbar, wie wenig die Debatte die tatsächlichen Positionen abgebildet hatte. Niemand bezeichnete die Lage als Blase im Sinne eines bevorstehenden Platzens. Gleichzeitig hielt niemand einen Rückschlag für ausgeschlossen.
2 Beiträge lohnen die Aufmerksamkeit über den Anlass hinaus. Zakharyan nannte sich eine vorsichtige Optimistin und begründete das mit ihrer Arbeit: Sie begleitet Menschen, die ihr privates Vermögen erstmals in Startups investieren. Ihre Prognose war die unbequemste des Abends. Je stärker die Beschleunigung, desto weniger Unternehmen blieben an der Spitze. Aus 1 Treffer unter 10 könne einer unter 100 werden.
Juncosa formulierte eine Sorgfaltspflicht gegenüber Gründerinnen und Gründern. Ein Fonds investiere in 30 bis 40 Unternehmen, eine Gründerin habe dagegen nur dieses eine für die nächsten 5 bis 10 Jahre. Dazu nannte er 2 Beobachtungen, die er so noch nicht gesehen habe: Der Anteil der Startups, die von der Seed- in die Series-A-Runde kommen, liege auf einem Allzeittief. Die Sterblichkeit in den ersten 12 bis 24 Monaten sei ungewöhnlich hoch.
Seine Empfehlungen an Gründerinnen und Gründer waren entsprechend nüchtern.
- Die eigenen Erwartungen und die des Teams takten. Es ist in Ordnung, nicht in 3 Jahren von null auf 100 Millionen zu gehen.
- Optionalität sichern. Mehrere Ertragsebenen und Geschäftsmodelle offenhalten und genug Mittel behalten, um 2 oder 3 Anläufe zu nehmen.
- Auf die eigene psychische Gesundheit und die des Teams achten. Die Rede von der 100-Stunden-Woche hielt er für Unsinn und für einen Grund, weshalb Talent verloren geht.
Tazi beantwortete die Blasenfrage mit einem schlichten Nein und verwies auf einen konkreten Vorfall: Hugging Face habe ein offenes Modell einsetzen müssen, um sich gegen einen Angriff zu verteidigen. Dass Sicherheitsfragen und offene Modelle zusammenhängen, war auch das Thema der Keynote von Chema Alonso, die wir hier besprochen haben.
Faktencheck. Die Zahlen aus der Debatte
Die Debatte lebte von Kennzahlen. Weil solche Zahlen weiterwandern, hier die Nachprüfung der wichtigsten. Zwei davon halten nicht.
Die 76% Nasdaq-Absturz stimmen nicht und das Jahr ebenso wenig: Juncosa nannte 1999 als Bezugspunkt. Der Nasdaq Composite erreichte seinen Höchststand am 10. März 2000 und fiel bis zum 9. Oktober 2002 um rund 78%. 1999 war ein Boomjahr mit einem Plus von 86%. Sein Argument wird dadurch eher stärker, weil der tatsächliche Absturz grösser war als genannt.
Die 40% für 2009 sind deutlich zu tief: In der Finanzkrise verlor der S&P 500 vom Oktober 2007 bis zum März 2009 rund 57%, der Nasdaq etwa 55%. Der Vergleich, den Juncosa zog, nämlich dass frühere Korrekturen milder ausfielen, trägt in dieser Form nicht.
Die 48-fache Amazon-Rendite ist plausibel: Je nach Einstiegszeitpunkt im Jahr 1999 ergeben sich bis heute etwa 44- bis 65-fache Werte. Wer zum Jahresschluss 1999 kaufte, liegt über seiner Angabe.
Der Rückstand von 4 Monaten ist belegt: Tazi berief sich auf Epoch AI, die den Abstand offener zu geschlossenen Modellen seit Januar 2026 auf durchschnittlich 4 Monate beziffern. Eine Einschränkung nannte er nicht: Auf nicht öffentlichen Benchmarks liegt der Abstand bei 8 bis 10 Monaten.
Die zehnfachen Preissenkungen sind eher untertrieben: Die Kosten je Million Token für eine bestimmte Leistungsstufe sind in rund 3 Jahren um etwa das 50-fache gefallen. Bei gleichbleibender Fähigkeit liegt der jährliche Rückgang in der Grössenordnung von 10-fach.
Die Zirkularität ist gut dokumentiert: NVIDIA hat OpenAI bis zu 100 Milliarden Dollar zugesagt, während OpenAI sich auf NVIDIA-Chips festlegt. Microsoft hält rund 27% an OpenAI und investierte etwa 13 Milliarden überwiegend als Azure-Guthaben. OpenAI hat rund 250 Milliarden an Azure-Zusagen gegeben. Almunis Bedenken sind damit der bestbelegte Punkt der Runde.
Die Firma heisst nicht Orvio: Juncosa nannte eine Barcelonesische Beteiligung mit 18 Millionen Finanzierung und Inditex als Kunden. Gemeint ist offenkundig Theker, das im Juli 2025 18 Millionen Euro einsammelte, die grösste Seed-Runde Spaniens, mit Inditex unter den Investoren. Die Angabe, der Vertrag habe sich in 9 Monaten versechsfacht, liess sich nicht überprüfen.
Milliardenbewertungen ohne Umsatz gibt es tatsächlich: Safe Superintelligence ist der klarste Fall, mit Bewertungen im zweistelligen Milliardenbereich ohne Produkt und ohne veröffentlichte Forschung. Thinking Machines Lab sammelte 2 Milliarden in einer Seed-Runde ein.
Die Rufe nach Tempodrosselung sind real: Tazi verwies darauf, dass Frontier-Labore selbst zur Verlangsamung aufrufen. Dario Amodei veröffentlichte im September 2026 einen entsprechenden Text, Ursula von der Leyen griff das in ihrer Rede zur Lage der Union auf. Wir haben das im Faktencheck zu den Weltuntergangsszenarien ausführlich behandelt.
Die wachstumsbereinigten Multiplikatoren sind nur zur Hälfte belegt: Dass die Bewertungen gemessen am Wachstum unter dem Niveau von 1999 liegen, stützen veröffentlichte Analysen. Für den zweiten Teil der Aussage, also den Vergleich mit 2021 und 2022, liess sich keine Quelle finden. Das ist Juncosas tragendes Argument und es steht damit auf schwächerem Grund als vorgetragen.
Auch die Ankündigung der Session selbst enthielt 2 Zahlen, die eine Einordnung brauchen. Die genannten 500 Milliarden Capex sind inzwischen überholt, die Schätzungen für 2026 liegen bei 725 bis 800 Milliarden allein für die grossen Cloud-Anbieter. Und NVIDIA stand im September 2026 nicht bei 4 Billionen Marktkapitalisierung, sondern bei rund 5,4 Billionen. Die Marke von 4 Billionen fiel bereits im Juli 2025.
Einordnung
Für Unternehmen, die KI einsetzen statt in sie zu investieren, ergeben sich aus der Debatte 4 Punkte.
- Die Blasenfrage ist für die meisten die falsche Frage: Ob Bewertungen von Risikokapitalgebern zu hoch sind, ändert wenig am eigenen Betrieb. Relevant ist die Frage darunter, nämlich ob die Preise für Modellzugriffe stabil bleiben. Beide Seiten des Podiums erwarteten hier eher fallende Preise, allerdings aus entgegengesetzten Gründen.
- Offene Modelle sind nicht gratis, sondern anders bezahlt: Zakharyans Aufstellung ist die brauchbarste Entscheidungshilfe der Stunde. Wer selbst hostet, übernimmt Personal, Absicherung, Betrieb und Haftung. Das kann sich lohnen, muss aber gerechnet werden. Wer diese Rechnung nicht aufstellt, vergleicht einen Lizenzpreis mit einer Null und entscheidet auf falscher Grundlage.
- Der Einwegspiegel ist ein Argument mit Verfallsdatum: Zakharyan hat recht, dass geschlossene Labore von offener Entwicklung profitieren, ohne zurückzugeben. Tazis Gegenpunkt bleibt trotzdem stehen, weil die Verfahren zunehmend reproduzierbar sind. Welche Seite recht behält, ist offen und sollte nicht als entschieden behandelt werden.
- Die Warnung galt Gründerinnen und Gründern, nicht Anlegerinnen und Anlegern: Der konkreteste Befund des Abends betraf nicht Bewertungen, sondern Finanzierungsketten. Wenn der Übergang von Seed zu Series A auf einem Tief liegt und viele Unternehmen früh scheitern, betrifft das Kapitalplanung und Laufzeit unmittelbar. Das gilt unabhängig davon, ob eine Korrektur kommt.
Quellen
- Debate 4 — The 2027 Crash: Is AI the New Dot-Com Bubble?, AI Summit Barcelona, 23. September 2026
- Open vs. closed model capability gap, Epoch AI
- LLM inference price trends, Epoch AI
- The Great Recession 2007-2009, Federal Reserve History
- Why AI companies may invest more than $500 billion in 2026, Goldman Sachs
- Barcelona’s Theker raised Spain’s largest-ever seed round, Novobrief
- Europa streitet über KI-Souveränität und meint Abhängigkeitsmanagement, openstream.ch
- Hacking im Zeitalter von KI. Warum MCP beide Seiten stärkt, openstream.ch
- Katalonien wettet eine Milliarde auf KI. Bis 2030, openstream.ch
- KI-Anbieter in der Schweiz im Vergleich, openstream.ch
- 10% Risiko für die Auslöschung der Menschheit. Drei Szenarien im Faktencheck, openstream.ch
Beitragsbild erstellt mit GPT-5.5.

Schreibe einen Kommentar